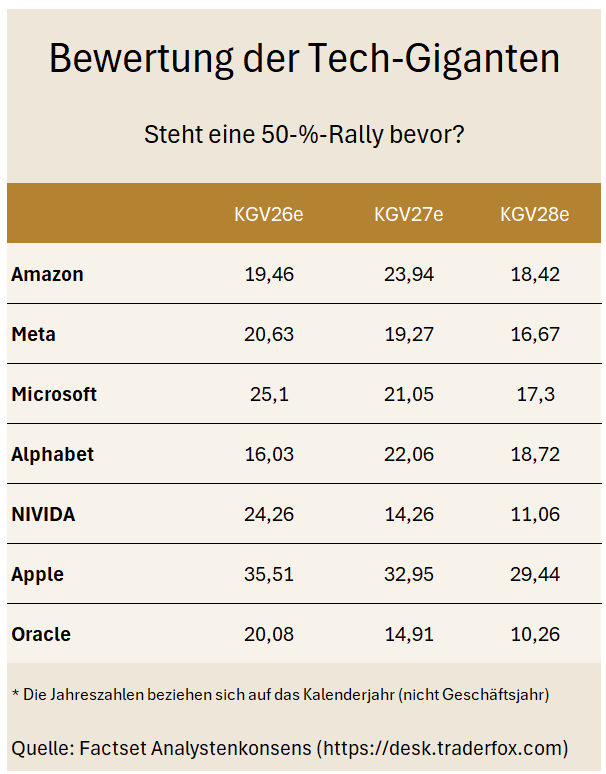
Schönen Sonntag, liebe Börsianer. Warum wird NVIDIA im kommenden Geschäftsjahr mit einem KGV von 14 bewertet (FactSet-Analystenkonsens)? Es gibt nur einen Grund dafür. Der Markt bezweifelt, dass die gigantischen Investitionen der Hyperscaler rentabel sein werden. Oder um es auf den Punkt zu bringen: Der Markt sieht eine kleine KI-Investitionsblase.
KGVs unter 20 signalisieren Zweifel. KGVs über 30 stehen für geballte Zuversicht.
Apple ist das Sinnbild einer Firma, der der Markt eine unverwüstliche Zukunft prophezeit. Das erwartete KGV für dieses Geschäftsjahr liegt bei 37. Der Markt attestiert Apple, dass die Cashflows noch einige Jahrzehnte sprudeln werden. Das war nicht immer so:
Apple wurde Ende 2013 mit einem für seine damalige Marktstellung erstaunlich niedrigen KGV von ungefähr 12 bewertet, weil der Markt nicht davon überzeugt war, dass die Gewinne weiter wachsen würden. Viele Anleger hielten 2012/2013 für den möglichen Gewinnhöhepunkt des iPhone-Zeitalters.
Hinzu kam die Angst vor einer Sättigung des Premium-Smartphone-Marktes. In den USA und anderen entwickelten Ländern besaßen bereits sehr viele zahlungskräftige Kunden ein Smartphone. Das stärkste Stückzahlwachstum verlagerte sich in Schwellenländer und in niedrigere Preisklassen, wo Android-Anbieter deutlich günstigere Geräte verkauften. Analysten diskutierten 2013 ausdrücklich darüber, ob der High-End-Smartphone-Markt bereits an eine Wachstumsgrenze gestoßen sei.
Ich erinnere mich noch sehr gut an die große Value-Wette von Carl Icahn. Er stieg im Sommer 2013 bei Apple mit 3,45 Mio. Aktien ein. Er formulierte in seinen Investorenbriefen, dass Apple „extremely undervalued“ sei. Im Oktober 2013 rechnete er vor, dass Apple nach Abzug des Netto-Cashbestands nur mit ungefähr dem 9-Fachen des erwarteten Gewinns bewertet werde, während der S&P 500 etwa beim 14-Fachen lag. Gleichzeitig verfügte Apple damals über rund 147 Mrd. USD Cash. Das war ein geniales Investment von Carl Icahn, vor allem, weil er mit seinem Optimismus damals antizyklisch handelte.
Ich denke, dass sich die Skepsis des Marktes bezüglich der KI-Investitionen kommendes Jahr auflösen wird. Aktien wie Meta, NVIDIA oder Amazon stehen dann vor einer kräftigen Rallyphase. Ähnlich wie die Alphabet-Aktie letztes Jahr, als sich die Sorgen bezüglich der Google-Suche als falsch entpuppten.